Un tableau de comptes ne se choisit pas sur la base du design ou du nombre de colonnes préremplies. Le critère déterminant reste la granularité de catégorisation des dépenses et la capacité à produire un solde prévisionnel fiable, pas simplement un relevé rétrospectif. Nous allons détailler les points techniques qui séparent un outil réellement exploitable d’un simple fichier de saisie.
Solde prévisionnel et latence des données : le vrai critère d’un tableau de comptes
La plupart des modèles Excel ou Google Sheets proposés en ligne se contentent d’additionner des revenus et de soustraire des dépenses déjà passées. Le problème, c’est qu’un budget utile doit projeter un solde à date, en intégrant les charges récurrentes à venir (loyer, assurance, abonnements) et les recettes programmées.
A lire en complément : Combien de banques ont fait faillite en 2026 ?
Un tableau bien construit inclut une colonne de date d’échéance par ligne, couplée à une formule de solde glissant. Concrètement, cela signifie utiliser des fonctions de type SOMME.SI.ENS filtrées par plage de dates, et non un simple total mensuel. Sans solde prévisionnel, un tableau ne sert qu’à constater les dégâts.
La fraîcheur des données constitue un autre angle sous-estimé. Sur un tableur manuel, une opération oubliée ou saisie en retard fausse tout le prévisionnel. Sur une application avec agrégation bancaire, le risque existe aussi : une rupture de synchronisation ou un délai de traitement bancaire peut afficher un solde décalé de plusieurs jours.
A lire en complément : Quel placement rapporte le plus sans risques ?
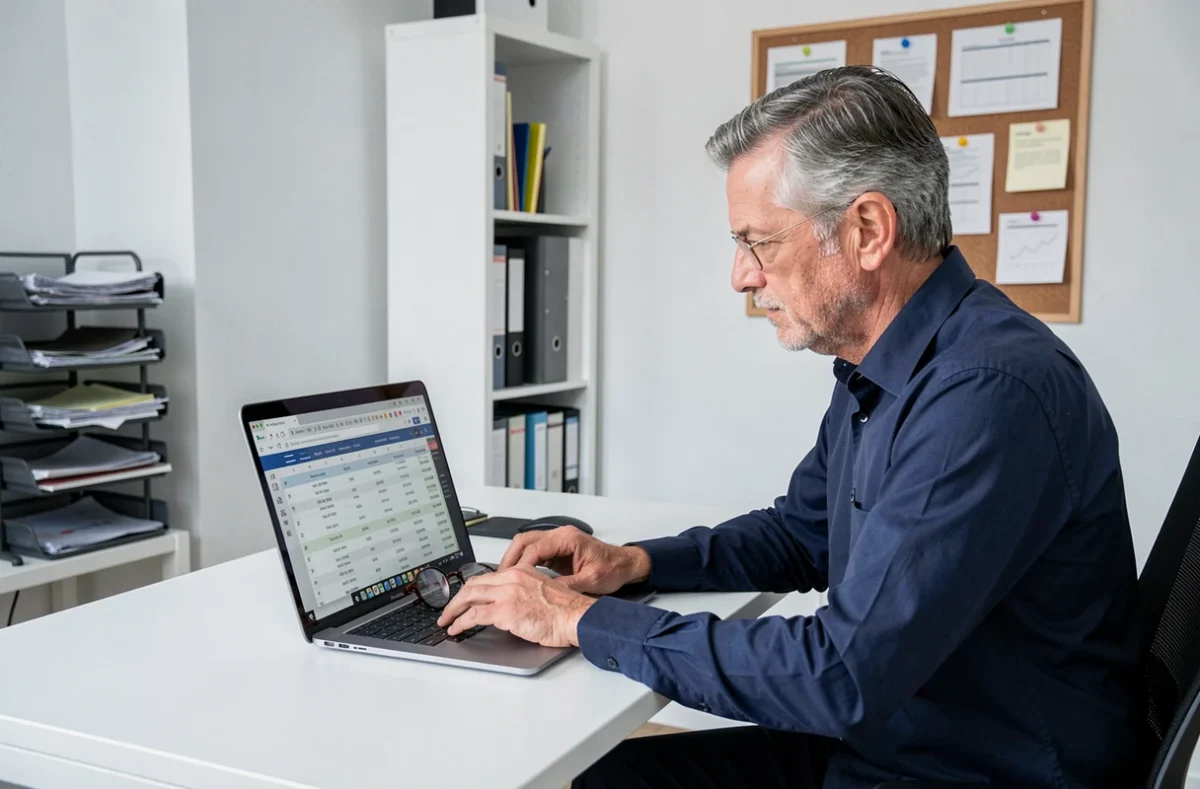
Structure d’un tableau Excel ou Sheets pour gérer son budget mensuel
Un tableur de gestion de budget personnel efficace repose sur trois onglets, pas un seul. Nous recommandons cette architecture :
- Un onglet de paramétrage qui liste les catégories de dépenses fixes (logement, énergie, assurance, transport, alimentation) et les revenus récurrents, avec leurs montants et dates de prélèvement.
- Un onglet de saisie mensuelle où chaque ligne correspond à une opération, avec cinq colonnes minimum : date, libellé, catégorie (via liste déroulante liée à l’onglet de paramétrage), montant, et solde cumulé.
- Un onglet de synthèse qui agrège les données par catégorie et par mois via des tableaux croisés dynamiques ou des formules SOMME.SI.ENS, pour visualiser l’écart entre budget prévisionnel et dépenses réelles.
La liste déroulante sur la colonne catégorie est un détail technique qui change tout. Sans elle, les saisies libres (« courses », « Courses », « alimentation », « supermarché ») rendent toute agrégation inutilisable. La normalisation des catégories conditionne la fiabilité des totaux.
Version Excel ou Google Sheets
Excel reste supérieur pour les tableaux croisés dynamiques complexes et les macros VBA qui automatisent la saisie. Google Sheets offre le partage natif en temps réel, ce qui en fait un choix plus adapté pour un budget familial suivi à plusieurs.
Dans les deux cas, la version gratuite de Microsoft Excel pour le web et Google Sheets couvrent les besoins d’un tableau de comptes personnel. Investir dans une licence payante ne se justifie que si vous exploitez des macros ou des connexions à des sources de données externes.
Application de budget versus tableur : agrégation bancaire et contrôle manuel
Les applications qui proposent l’agrégation bancaire automatisent la récupération des opérations depuis vos comptes. Le gain de temps est réel, mais plusieurs limites techniques méritent d’être posées avant de basculer.
La catégorisation automatique reste approximative. Un virement vers un proche peut être classé en « loisirs » ou en « divers » sans cohérence. Corriger ces erreurs manuellement revient parfois à consacrer autant de temps qu’une saisie directe dans un tableur bien structuré.
Un service accédant à vos comptes doit être agréé auprès de l’ACPR, dans le cadre issu de la DSP2. Avant de transmettre une autorisation d’accès à une application de gestion de budget, nous recommandons de vérifier son statut sur le registre Regafi. Ce contrôle prend quelques secondes et évite de confier ses identifiants bancaires à un acteur non supervisé.
Budget commun sans partage de comptes bancaires
Un cas d’usage peu couvert par les modèles classiques : le suivi d’un budget de couple ou familial sans fusionner les comptes. Certaines applications récentes proposent un espace commun où chaque partenaire suit les dépenses du foyer tout en conservant ses comptes personnels séparés, avec des alertes de dépassement par catégorie.
Sur un tableur, cette configuration se reproduit avec un onglet partagé (via Google Sheets) et des colonnes distinctes par contributeur, alimentant un récapitulatif commun. C’est plus artisanal, mais cela garantit qu’aucun accès bancaire n’est partagé.
Tableau de comptes : les erreurs de conception qui faussent le suivi
Après avoir accompagné de nombreuses configurations de tableaux, nous observons trois erreurs récurrentes qui compromettent la fiabilité du suivi budgétaire.
La première : confondre dépense engagée et dépense débitée. Un achat par carte bancaire peut apparaître sur le relevé plusieurs jours après la transaction. Si le tableau ne prévoit pas de distinguer la date d’engagement de la date de débit, le solde prévisionnel devient inexact.
La deuxième : ne pas isoler les dépenses exceptionnelles des charges récurrentes. Un remplacement d’électroménager ou une réparation automobile noyés dans les dépenses courantes faussent la moyenne mensuelle et donnent l’impression d’un budget structurellement déficitaire.
La troisième : multiplier les catégories. Au-delà d’une douzaine de postes, la saisie devient contraignante et le taux d’abandon augmente. Mieux vaut regrouper (par exemple, « transport » englobe carburant, entretien et péage) et n’affiner que les postes sur lesquels vous cherchez réellement à agir.
Un tableau de comptes utile est celui que vous remplissez réellement chaque semaine. La complexité technique doit rester au service de la régularité, pas l’inverse. Un fichier simple tenu à jour vaut mieux qu’un modèle sophistiqué abandonné en février.