Un terrain classé non constructible par le plan local d’urbanisme (PLU) interdit toute construction à usage d’habitation. Il reste pourtant soumis à la taxe foncière, et son propriétaire supporte un coût annuel sans contrepartie productive. Plusieurs pistes permettent d’en tirer des revenus, mais leur faisabilité dépend moins de l’idée choisie que du zonage précis de la parcelle et du cadre réglementaire local.
Zonage PLU et objectif zéro artificialisation nette : le filtre avant tout projet
Avant de choisir un business, la première donnée à vérifier est la classification exacte du terrain dans le PLU. Une parcelle en zone A (agricole), en zone N (naturelle) ou en zone à risque n’ouvre pas les mêmes possibilités. Les activités autorisées varient d’une commune à l’autre, parfois d’une parcelle voisine à l’autre.
A lire aussi : Quelle est la différence entre le plan de zonage et le plu ?
La loi Climat et Résilience, complétée par la loi du 20 juillet 2023, impose un objectif national de réduction de moitié du rythme de consommation des espaces naturels, agricoles et forestiers avant 2031, puis de zéro artificialisation nette en 2050. Ce cadre contraint directement les projets commerciaux ou touristiques sur terrain non constructible : même une activité compatible en apparence avec la vocation agricole ou naturelle du sol peut être refusée si elle contribue à l’artificialisation.
Consulter la mairie et le service d’urbanisme intercommunal n’est pas un conseil banal. C’est le seul moyen de savoir si le règlement de zone autorise votre projet, si des servitudes bloquent l’usage envisagé, et si la doctrine locale d’aménagement laisse une marge de manoeuvre.
A découvrir également : Quel SCPI rapporte le plus ?
Location agricole sur terrain non constructible : bail rural et contraintes pratiques
Louer sa parcelle à un agriculteur via un bail rural reste l’usage le plus courant pour un terrain en zone A. Le propriétaire perçoit un loyer encadré, et l’exploitant cultive ou fait paître du bétail. Les revenus locatifs sont imposables.
Le bail rural classique engage le propriétaire sur une durée longue (neuf ans minimum), avec un droit au renouvellement pour le preneur. Récupérer le terrain à l’issue du bail n’est pas automatique. Ce point est rarement souligné dans les guides qui présentent la location agricole comme une solution simple et réversible.
Alternatives à la location longue durée
Quand le terrain ne se prête pas à une exploitation agricole classique (surface trop petite, sol pauvre, accès limité), d’autres formules existent :
- La vente d’herbe sur pied, qui ne crée pas de bail rural et laisse le propriétaire libre de changer d’usage chaque année.
- La mise à disposition pour du maraîchage ou de la permaculture, parfois recherchée par des porteurs de projets en circuits courts, sous convention d’occupation précaire.
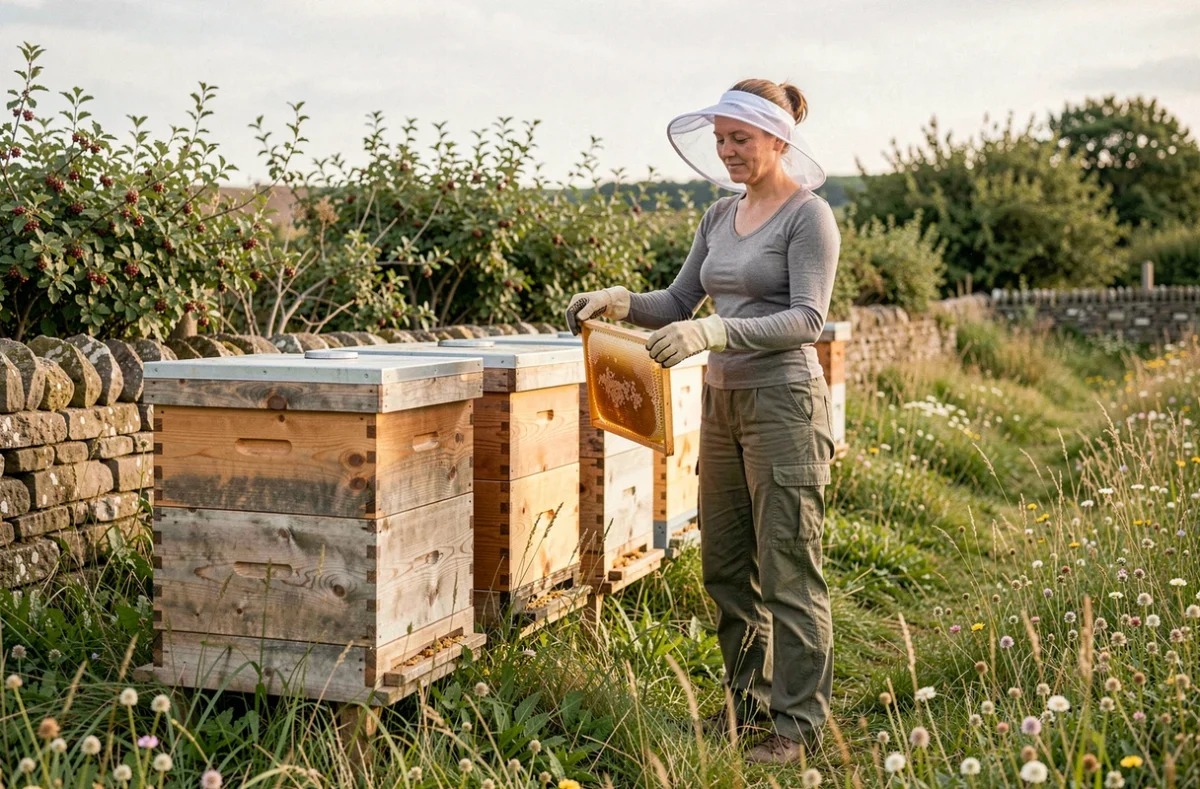
- L’installation de ruches par un apiculteur, qui nécessite peu d’aménagement et génère un loyer modeste mais régulier.
Dans chaque cas, la nature du contrat détermine les droits du locataire et la capacité du propriétaire à reprendre son terrain. Un bail rural mal anticipé peut bloquer un changement de projet pendant des années.
Projet solaire sur terrain non constructible : rentabilité et blocages administratifs
L’installation d’une centrale solaire photovoltaïque attire de nombreux propriétaires de terrains inexploités. Un développeur solaire loue la parcelle via un bail emphytéotique, installe les panneaux et verse un loyer annuel sur une durée longue, souvent plusieurs décennies.
Sur le papier, c’est le projet le plus rentable pour un terrain dégradé ou imperméabilisé. En pratique, un terrain peut être techniquement adapté au solaire et pourtant administrativement inexploitable. Sur une parcelle agricole, le projet doit obtenir l’avis de la chambre d’agriculture et respecter les objectifs de préservation des espaces agricoles. La trajectoire zéro artificialisation nette renforce cet examen.
L’agrivoltaïsme, qui combine production agricole et production d’énergie solaire sur la même parcelle, contourne partiellement cette difficulté. Il suppose toutefois qu’une activité agricole réelle soit maintenue sous ou entre les panneaux, ce qui exclut les terrains sans vocation productive.
Ce qui conditionne la faisabilité d’un projet solaire
La surface du terrain, son ensoleillement, la capacité de raccordement au réseau électrique et la compatibilité avec le PLU forment un ensemble de critères cumulatifs. Un seul critère non rempli suffit à rendre le projet impossible. Les retours terrain divergent sur les délais d’instruction : certains porteurs de projets obtiennent les autorisations en quelques mois, d’autres se heurtent à des refus après plusieurs années de procédure.
Activités de loisirs et stockage : ce que le zonage autorise vraiment
Camping, aires de loisirs, stockage de matériel : ces idées circulent largement. Leur faisabilité dépend là encore du zonage.
Un terrain non constructible peut accueillir du camping léger (tentes, caravanes) dans la limite de six hébergements ou vingt campeurs, sous réserve d’une déclaration préalable en mairie. Au-delà, un permis d’aménager pour camping est obligatoire, avec des exigences sanitaires et environnementales plus lourdes.
L’installation de tiny houses ou de yourtes relève d’un régime distinct. Ces habitats légers peuvent être tolérés temporairement, mais leur usage permanent comme résidence est soumis à autorisation d’urbanisme. La frontière entre hébergement touristique temporaire et habitat permanent reste floue dans la pratique, et les communes appliquent des doctrines variables.
La location pour entreposage ou stockage (matériel agricole, véhicules, conteneurs) constitue une piste pragmatique sur les terrains bien desservis. Elle nécessite rarement un permis de construire si aucune structure permanente n’est édifiée. Les revenus restent modestes, mais la mise en oeuvre est rapide.
Fiscalité et revenus d’un terrain non constructible exploité
Tout revenu tiré d’un terrain non constructible est imposable. Les loyers perçus dans le cadre d’un bail rural relèvent des revenus fonciers. Les recettes d’une activité de camping ou de location événementielle peuvent relever des bénéfices industriels et commerciaux (BIC).
La taxe foncière reste due même si le terrain ne génère aucun revenu. En cas de revente, la plus-value immobilière s’applique selon le régime des particuliers, avec un abattement progressif lié à la durée de détention.
Le choix du type de bail ou de contrat influe directement sur le régime fiscal applicable. Un bail emphytéotique pour une centrale solaire et une convention d’occupation précaire pour du stockage ne produisent pas les mêmes effets fiscaux ni les mêmes engagements de durée.
Rentabiliser un terrain non constructible reste possible, à condition de partir du zonage réel de la parcelle et non d’une liste d’idées théoriques. Le cadre réglementaire se durcit avec la trajectoire zéro artificialisation nette, et chaque projet exige une vérification préalable auprès des services d’urbanisme locaux avant tout investissement.